Portada
Auditorías de Contraloría demuestran uso inadecuado de fondos públicos
Auditorías realizadas por la Contraloría General de la República a distintas instituciones estatales han dejado al descubierto una serie de debilidades e inconsistencias en el manejo de bienes, recursos financieros, contrataciones, inventarios y personal, con montos que alcanzan cientos y hasta miles de millones de pesos

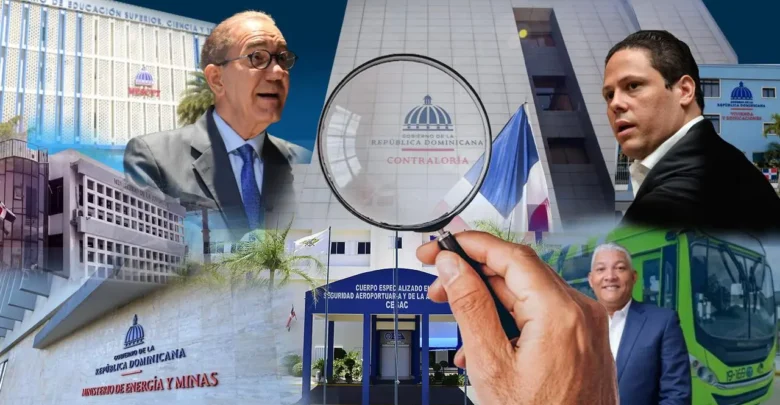
.Los informes revisados por la Contraloría muestran patrones que se repiten en varias entidades: vehículos registrados oficialmente que no pudieron ser localizados, recursos mantenidos fuera de la Cuenta Única del Tesoro, compras ejecutadas al margen de la planificación, diferencias millonarias entre registros contables y bienes físicos, pagos sin documentación suficiente y deudas con proveedores acumuladas durante años.
Uno de los casos de mayor impacto corresponde al Ministerio de Vivienda, Hábitat y Edificaciones (MIVHED), donde la Contraloría detectó 11 procesos de compras por RD$3,564.7 millones que no estaban contemplados en el Plan Anual de Compras y Contrataciones (PACC).
La misma auditoría encontró una diferencia de RD$145.1 millones entre los activos registrados en el Sistema Integrado de Activos de Bienes y los consignados en los estados financieros, además de 45 vehículos registrados en la DGII que no aparecían en el inventario físico suministrado por la institución.
En el MIVHED también fueron revisados 200 expedientes de empleados y, según el informe, los 200 presentaban documentación incompleta.
Vehículos registrados, pero no localizados
El problema de los vehículos aparece en varias de las instituciones fiscalizadas.
En el MESCYT, la Contraloría determinó que 30 vehículos registrados a nombre de la institución en la DGII no pudieron ser identificados físicamente, con un valor registrado de RD$4.7 millones.
En el CESAC, otros 30 vehículos registrados a nombre de la institución en la DGII no aparecieron en la flotilla suministrada a los auditores. Además, ocho vehículos institucionales no estaban incluidos en la póliza de seguro vigente.
Mientras, en el CONAPE, la revisión encontró 15 vehículos que no estaban rotulados y, en materia de activos, 168 mobiliarios y equipos revisados no coincidían con la ubicación registrada en los auxiliares.
Millones fuera de la Cuenta Única del Tesoro
Otro de los hallazgos relevantes fue identificado en el Ministerio de Energía y Minas, que mantenía RD$454.9 millones en aportes del FONPER depositados en una cuenta operativa y no en la Cuenta Única del Tesoro.
De ese monto, RD$150 millones correspondían a 2023, RD$199 millones a 2024 y RD$105.9 millones a 2025.
La Contraloría señaló además que el ministerio no contaba con una política ni un procedimiento específico para administrar esos recursos.
En el CESAC, la auditoría encontró también RD$8.25 millones en ingresos propios depositados en cuentas bancarias de la institución, en lugar de ser transferidos previamente a la Cuenta Única del Tesoro.
Pagos sin soporte y deudas acumuladas
En el CONAPE, uno de los hallazgos de mayor monto fue la existencia de RD$162.2 millones en pagos mediante libramientos y cheques cuyos expedientes no contaban con toda la documentación de respaldo requerida.
En la OMSA, los auditores identificaron RD$47.5 millones en viáticos cuyos expedientes no contenían informes suficientes para acreditar las labores realizadas.
La situación financiera también presentó problemas en otras instituciones.
El MESCYT mantenía RD$385 millones en cuentas por pagar con más de dos años de antigüedad, mientras que el MIVHED registraba RD$22.9 millones en deudas con proveedores con más de dos años.
En el Ministerio de Cultura, la auditoría identificó RD$18.4 millones en pasivos con proveedores con más de dos años de atraso.
Diferencias millonarias en inventarios y activos
Las inconsistencias entre los registros contables y la existencia física de los bienes constituyen otro patrón detectado.
En la OMSA, la Contraloría encontró una diferencia de RD$204.9 millones entre los registros físicos y contables de inventarios. En el depósito de Las Caobas, además, fueron identificadas diferencias de RD$107.9 millones en combustible y RD$2.7 millones en repuestos.
En el Ministerio de Cultura se detectó una diferencia de RD$176.2 millones entre los estados financieros y el Sistema de Administración de Bienes (SIAB) en la cuenta de bienes muebles e inmuebles.
En el Ministerio de la Juventud, 19 de 30 artículos seleccionados aleatoriamente presentaron diferencias al comparar la existencia física con los registros del almacén. Cinco activos, valorados en RD$538,667, tampoco pudieron ser verificados físicamente.
Compras fuera de la planificación
Las auditorías también revelaron que varias instituciones ejecutaron adquisiciones que no estaban contempladas en sus planes anuales.
Además de los RD$3,564.7 millones del MIVHED, en el Ministerio de la Juventud fueron identificados 24 procesos de compras por RD$53.5 millones que no estaban contemplados en el PACC.
En esa misma institución fueron detectadas compras fraccionadas por RD$1.25 millones.
En el CESAC, la ejecución de contrataciones alcanzó RD$381.6 millones, frente a los RD$296.2 millones contemplados en su PACC, una diferencia de RD$85.3 millones por encima de lo planificado.
Debilidades en el manejo del personal
Los informes también reflejan fallas en los controles de recursos humanos.
En el MIVHED, la Contraloría encontró documentación incompleta en los 200 expedientes físicos revisados.
En la OMSA, durante una inspección física de una muestra de empleados, 45 personas no pudieron ser localizadas ni presentadas a los auditores.
En el Ministerio de Energía y Minas, fueron identificados cinco servidores que aparecían devengando salarios simultáneamente en otras instituciones públicas durante el período auditado, aunque este hallazgo fue posteriormente considerado subsanado.
Un patrón que se repite
Los informes muestran que las situaciones observadas no se concentran en una sola área. Las debilidades abarcan control patrimonial, inventarios, tesorería, compras y contrataciones, cuentas por pagar, nóminas, combustible, caja chica, almacenes y documentación administrativa.
La Contraloría, sin embargo, establece una diferencia importante entre los hallazgos: varios permanecían en proceso de subsanación al momento de los informes, mientras otros fueron considerados subsanados posteriormente luego de que las instituciones presentaran documentos, explicaciones o evidencias de corrección.
Por tanto, los informes no establecen por sí mismos la existencia de delitos, sino que documentan incumplimientos, diferencias y debilidades de control que las instituciones debían corregir.
En conjunto, las auditorías ponen de manifiesto un reto recurrente para la administración pública: garantizar que los bienes del Estado puedan ser localizados y conciliados con sus registros, que los recursos públicos se manejen conforme a las normas, que las compras respondan a una planificación previa y que cada pago pueda ser debidamente sustentado y fiscalizado.


